二维连续概率密度

Bivariate continuous probability density

二维连续型随机变量的概率密度函数

一、联合概率密度

Joint Probability Density

联合分布函数:

F(x,y)=∫−∞y∫−∞xf(u,v)dudv

则 f(x,y) 为联合概率密度

基本性质

  1. 非负性:f(x,y)≥0
  2. 归一性:
F(∞,∞)=∫−∞∞∫−∞∞f(u,v)dudv=1
  1. 若 f(x,y) 在点 (x,y) 连续,有:
∂2F(x,y)∂x∂y=f(x,y)
  1. G 为平面上的一个区域,点 (X,Y) 落在 G 内的概率为:
P{(X,Y)∈G}=∬Gf(x,y)dxdy

就是求在区域上的二重积分

例题

二维随机变量 (X,Y) 的密度函数为:

f(x,y)={ce−(3x+4y)x>0,y>00其他

求 P{X+Y}≥1 的概率

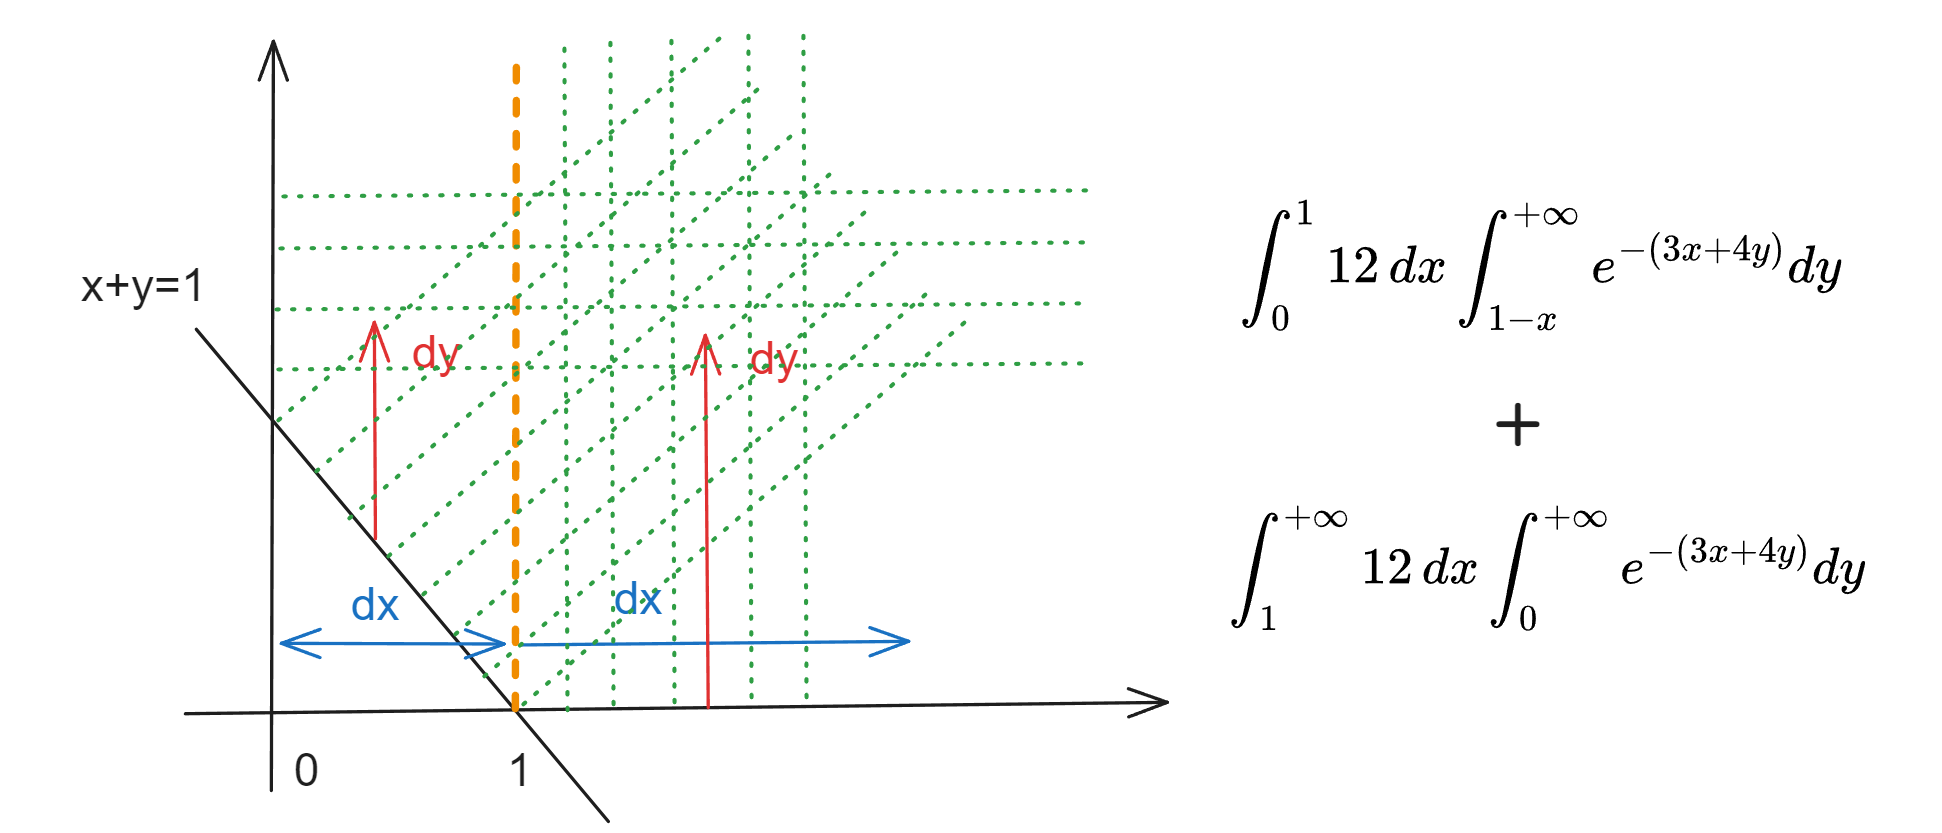
∫−∞+∞∫−∞+∞f(x,y)dxdy=c∫0+∞∫0+∞e−(3x+4y)dxdy=c∫0+∞e−3xdx∫0+∞e−4ydy=c12=1⇒c=12P{X+Y≥1}=∬x+y≥1f(x,y)dxdy=12∫01dx∫1−x+∞e−(3x+4y)dy+12∫1+∞dx∫0+∞e−(3x+4y)dy=4e−3−3e−4∬x+y≥1f(x,y)dxdy=∫0112dx∫1−x+∞e−(3x+4y)dy+∫1+∞12dx∫0+∞e−(3x+4y)dy

Pasted image 20250618111546.png

重要

一定要注意积分的上下限!

二、边缘概率密度

Marginal Probability Density

由联合概率密度函数求 边缘概率密度函数:

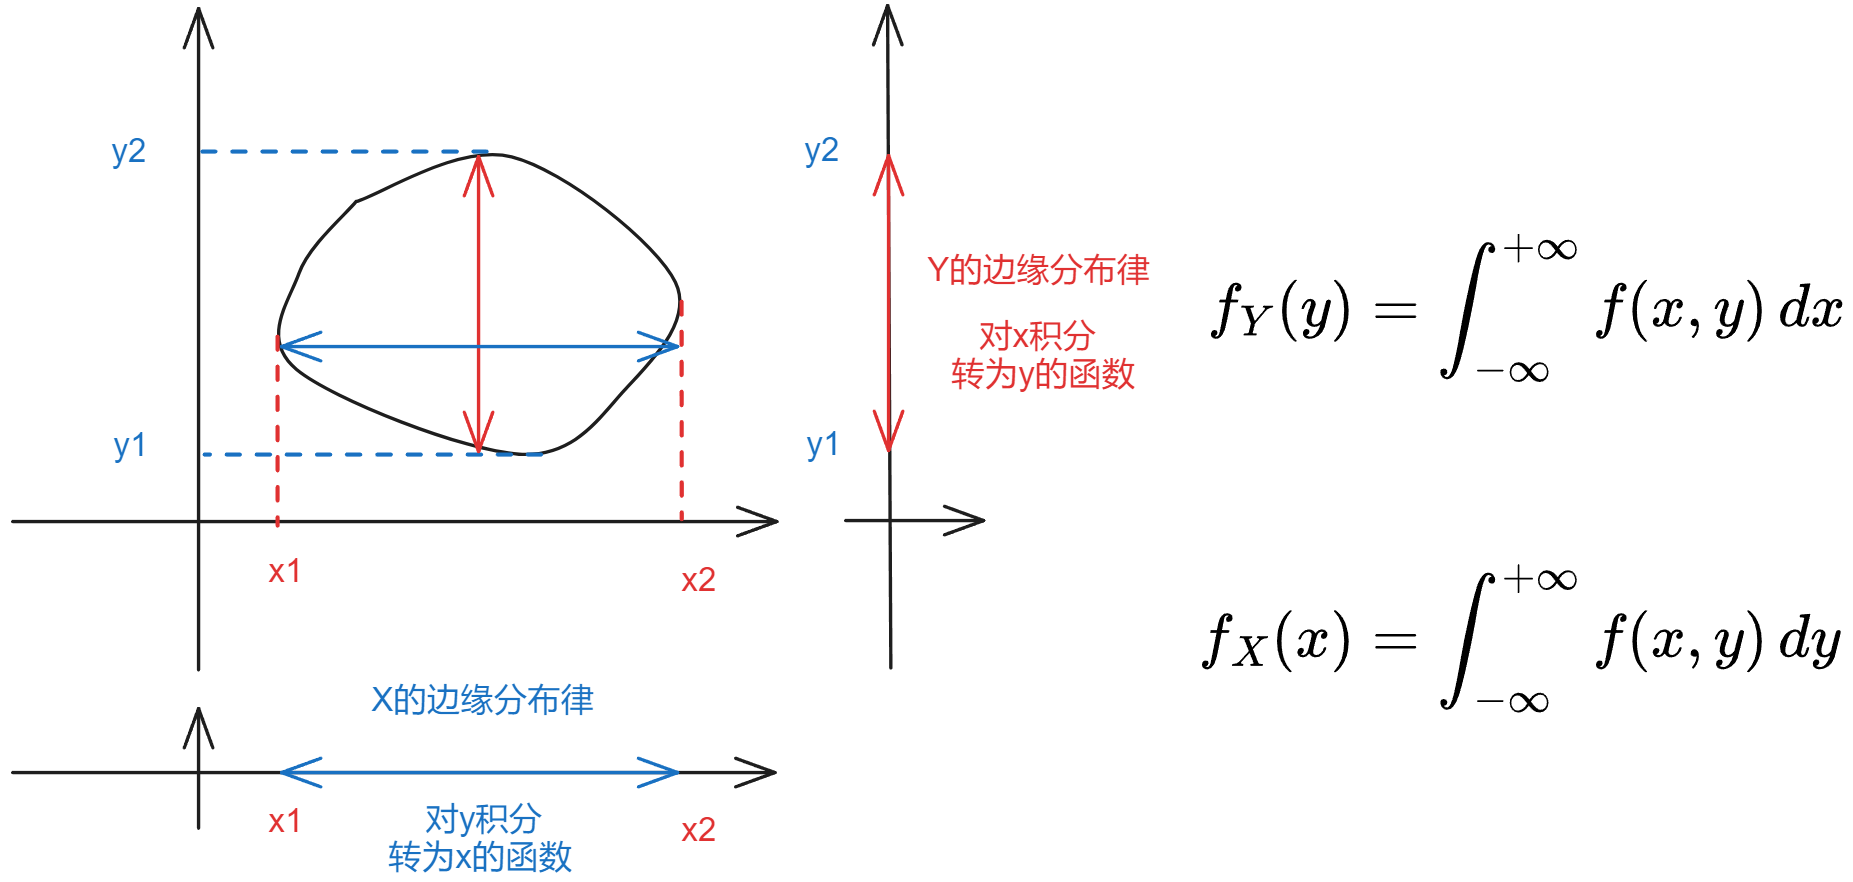
fX(x)=∫−∞+∞f(x,y)dyfY(y)=∫−∞+∞f(x,y)dx

证明:

FX(x)=P{X≤x}=∫−∞x[∫−∞+∞f(u,y)dy]dufX(x)=∫−∞+∞f(x,y)dyFY(y)=P{Y≤y}=∫−∞y[∫−∞+∞f(x,v)dy]dvfY(y)=∫−∞+∞f(x,y)dx
Tip

其实很好理解
求 x 的边缘分布,则与 y 无关,对 y 积分得到 x 的分布
求 y 的边缘分布则对 x 进行积分

Pasted image 20250618111123.png

三、条件概率密度

Conditional Probability Density

条件分布函数

FX∣Y(x∣y)=f(x,y)fY(y) FY∣X(y∣x)=f(x,y)fX(x)

对任意的 x ,有 fX∣Y(x∣y)≥0

∫−∞+∞fX∣Y(x∣y)dx=1

证明:

limε→0P{X≤x∣y−ε<Y≤y+ε}=limε→0P{X≤x,y−ε<Y≤y+ε}P{y−ε<Y≤y+ε}=limε→0F(x,y+ε)−F(x,y−ε)FY(y+ε)−FY(y−ε)=∂F(x,y)∂yddyFY(y)